メルカリで売上が増えると、「20万円を超えたら税金がかかる?」「扶養から外れる?」「家の不用品も申告が必要?」と気になることがあります。
最初に確認するのは売上の金額ではなく、何をどのように売ったかです。生活用の不用品を売った場合と、販売目的で仕入れて売った場合では扱いが異なります。そのうえで、売上と所得、所得税と住民税、自分の税金と家族の扶養を分けて考えます。
この記事は、私のInstagramの税金チェック表をもとに、2026年9月14日に確認した国税庁などの公表資料で補足したものです。特に、投稿内の「48万円」という目安は、2026年分の判断にそのまま使わないよう、改正内容を整理しました。
参考投稿と、2026年分で読み替えたいポイント
参考リール:はる|猫でもできるメルカリ物販の「メルカリ税金」投稿を見る
投稿は、不用品・仕入れ販売の区別や、手数料・送料を引いて記録することを確認するためのものです。短い表だけでは条件を伝えきれない部分があるため、次の点はこの記事と公式資料で確認してください。
| 気になる数字・表現 | 確認すべきこと |
|---|---|
| 20万円 | 一定の給与所得者の所得税の申告不要制度。売上の非課税枠ではない |
| 30万円 | 貴金属・書画・骨とうなどの1個または1組の価額に関する例外。全商品共通の売上基準ではない |
| 扶養は48万円 | 過去年分の基準。本人の基礎控除、配偶者控除、社会保険を分けて確認する |
| 仕入れ代は経費 | 通常の計算では年末の売れ残り在庫も確認する。購入額をすべて引くとは限らない |
| 毎年2月16日~3月15日 | 所得税の原則的な申告期間。年分と、その年の正式な受付日程を確認する |
1.家の不用品を売った場合は、生活用動産かを確認
国税庁は、フリマアプリなどによる収入があっても、生活に通常必要な動産の譲渡による所得は非課税で、確定申告に含める必要はないと案内しています。家庭で使っていた衣服や家具などの売却は、この区分を確認します。出典:国税庁・こんな収入の申告漏れにご注意。
たとえば、生活用の子供服や家具を整理して年間の売却額が20万円を超えても、その金額だけで課税されるわけではありません。逆に、販売目的で買った商品を「自宅に置いていたから不用品」と扱うこともできません。
「1個30万円超」の例外は、すべての商品に当てはまらない
国税庁は、生活用動産でも、貴金属、宝石、書画、骨とうなどで1個または1組の価額が30万円を超えるものは、非課税扱いから除かれると説明しています。出典:国税庁・譲渡所得の対象となる資産と課税方法。
これは「メルカリの年間売上が30万円を超えたら課税」という意味ではありません。また、該当する資産を売った場合も、売却代金全額がそのまま所得になるわけではなく、取得費などを踏まえた計算が必要です。高額なコレクション品など、生活用品に当たるか迷う物は個別に確認しましょう。
2.仕入れて売る場合は、売上から所得を計算
利益を得るために仕入れた商品の販売は、家庭の生活用品の処分とは分けて記録します。所得区分は活動の実態に応じて判断されるため、仕入れがあるだけで必ず事業所得になるわけではありません。国税庁は、事業所得かどうかを社会通念上事業といえる程度の活動かで判定するとしています。出典:国税庁・所得税基本通達の雑所得関係。
仕入れ販売の通常の計算を整理するなら、まず「売上-売上原価-その他の必要経費」を見ます。売上原価は売れた商品に対応する原価で、送料や販売手数料とは分けて把握します。
| 年間の項目 | 説明用の仮定 |
|---|---|
| 売上 | 500,000円 |
| 売上原価 | 200,000円 |
| 販売手数料 | 50,000円 |
| 送料 | 37,000円 |
| 梱包材などの必要経費 | 13,000円 |
| 差引金額 | 200,000円 |
この表は、記載した費用が必要経費に該当し、他の調整がないという仮定です。生活用動産の非課税売却や、高額資産の譲渡所得にそのまま使う表ではありません。
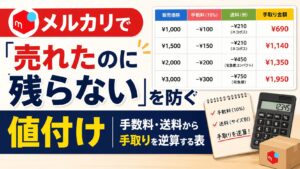
銀行口座への入金額だけを売上として記録すると、すでに引かれた手数料をさらに経費にするなど、二重計上が起きやすくなります。販売価格と差し引かれた費用を別々に残しましょう。普段の値付けでは、手数料・送料から手取りを逆算する表も参考になりますが、手取り額と税務上の所得は必ずしも一致しません。
年末の在庫を忘れない
国税庁の手引きでは、通常、売上原価を「年初の棚卸高+年間の仕入高-年末の棚卸高」で計算します。仕入れた商品が年末に売れ残っている場合、購入した金額をそのまま全部その年の売上原価にできるとは限りません。出典:国税庁・棚卸表の作成。
たとえば、期首在庫0円、年間仕入れ25万円、期末在庫5万円なら、この計算での売上原価は20万円です。なお、業務に係る雑所得には一定条件の現金主義の特例もあるため、適用する計算方法は確認が必要です。出典:国税庁・雑所得。
家族の生活費まで経費にはできない
必要経費にできるのは、業務との関係が説明できる費用です。私生活と共用する通信費などは、記録に基づいて業務上必要な部分を明確に分けられる場合、その部分を対象にします。出典:国税庁・必要経費の知識。
3.会社員の「20万円以下」は条件付き
代表的には、給与収入が2,000万円以下で、1か所から給与を受け、その給与が源泉徴収の対象となっている人は、給与所得・退職所得以外の所得の合計が20万円以下なら、原則として所得税の確定申告を要しないとされています。給与が複数ある場合などは、別の条件も確認します。出典:国税庁・給与所得者で確定申告が必要な人。
メルカリだけを切り離して計算する制度ではありません。たとえば、仕入れ販売による所得18万円と、別の副業の所得5万円があれば、合計は23万円です。生活用動産の非課税売却は、この課税される副業所得とは分けて扱います。
また、医療費控除などのために所得税の確定申告をする場合は、20万円以下の課税対象となる副業所得も含めて申告します。「20万円までは税金がかからない」と覚えないことが大切です。出典:国税庁・給与所得者の確定申告に関する質疑。
4.所得税の申告が不要でも、住民税を確認
住民税には、所得税の上記制度と同じ「副業所得20万円以下なら申告不要」という扱いはありません。横浜市も、所得税の確定申告が不要となる給与以外の所得について、市民税・県民税の申告が必要となる場合を案内しています。出典:横浜市・給与以外に副収入がある場合。
ただし、「住民税は金額に関係なく全員必ず申告」とも一括りにはできません。所得税の確定申告をした人や、自治体が定める申告不要の条件に該当する人などは扱いが異なります。居住する市区町村の案内で確認してください。出典:横浜市・市民税・県民税の申告について。
5.扶養内の人は「48万円」では判断しない
扶養の話では、次の3つが混ざりやすくなっています。
- 売った本人の所得税を計算するときの基礎控除。
- 配偶者などが受ける所得税の配偶者控除・配偶者特別控除。
- 健康保険などの社会保険の被扶養者認定。
本人の基礎控除|2026年分は改正後の金額を確認
国税庁の最新案内では、居住者で合計所得金額132万円以下の場合、所得税の基礎控除は2025年分が95万円、2026年分・2027年分が104万円です。合計所得が高い場合は金額が異なります。出典:国税庁・基礎控除。
2026年分の改正規定は2026年12月1日施行で、2026年分から適用されます。年の途中の源泉徴収や、施行前の死亡・出国に伴う準確定申告などでは適用関係が異なるため、単に「9月時点ですべて切り替わっている」とは考えないようにします。出典:国税庁・令和8年度税制改正Q&A。
配偶者控除|本人の非課税ラインとは別
所得税の配偶者控除で見る配偶者の合計所得金額の要件は、2025年分が58万円以下、2026年分は62万円以下です。2026年分の改正は12月1日施行・同年分からの適用です。控除を受ける側の所得など、ほかの条件もあります。出典:国税庁・配偶者控除。
62万円を超えたらすべての控除が直ちになくなるわけではなく、条件によって配偶者特別控除の対象になる場合があります。パート給与がある人は、給与収入をそのままメルカリの所得に足すのではなく、給与所得に計算し直して合計します。
社会保険|税金の所得と同じ計算とは限らない
社会保険の扶養は、税の配偶者控除とは別の制度です。日本年金機構は、年間収入の見込みや生計維持関係などで被扶養者を判断する基準を案内しています。年齢などによる違いもあるため、自分に当てはまる条件を確認します。出典:日本年金機構・家族を被扶養者にするとき。
2026年4月以降の労働契約に基づく年間収入の取扱いも、他の収入が見込まれないことなどの条件があります。メルカリの仕入れ販売による収入がある場合、給与だけの説明をそのまま当てはめず、加入先の健康保険へ経費の扱いも含めて確認してください。出典:日本年金機構・労働契約内容による年間収入の取扱い。
6.月ごとに残したい記録
| 記録 | 残す内容 |
|---|---|
| 売却記録 | 商品名、取引日、販売価格、生活用品か販売用商品か |
| 仕入れ記録 | 購入日、商品、相手、金額、数量 |
| 販売経費 | 販売手数料、送料、使用した梱包材など |
| 取消・返金 | 元の取引との対応、返金額、実際に負担した費用 |
| 在庫 | 年末に残った商品の数量と金額 |
| 証拠資料 | 取引画面、領収書、決済明細、購入メールなど |
電子取引の保存義務の対象となる場合は、領収書などに相当する電子データを所定のルールで保存します。画像やPDFにすれば無条件で完了というわけではないため、検索や改ざん防止など、自分に適用される要件も確認しましょう。出典:国税庁・電子取引関係。
メルカリの購入履歴や支払明細をどう残すかは、領収書の代わりになる資料と保存方法で紹介しています。
7.いつ申告する?年分と提出年を分けて準備
所得税は原則として1月1日から12月31日までの所得を計算し、翌年2月16日から3月15日までに確定申告します。2026年中の取引は2026年分として整理し、申告が必要なら翌2027年の手続きを準備します。具体的な受付日程や期限の特例は、その年の国税庁の案内で確認してください。出典:国税庁・所得税のしくみ。
全体の判断順を先に確認したい人は、メルカリの確定申告が必要な人と不要な人も参考にしてください。控除額などの数字は、対象年分を確かめて本記事の公式リンクで確認しましょう。
まずは今年売った物を「生活用品の整理」「販売目的で仕入れた商品」「扱いの確認が必要な高額品」に分けるところから始めます。そのうえで記録を集め、判断が難しい商品区分や扶養の扱いは、税務署・税理士、自治体、加入先の健康保険など、それぞれの窓口へ相談すると整理しやすくなります。
情報確認日:2026年9月14日。日本の居住者による一般的な取引を中心に説明しています。個別の納税額・申告要否は、他の所得や控除、取引実態によって異なります。本記事は消費税・インボイスの判定全体を扱うものではありません。
ちなみにメルカリはある方法を使うと自動で稼げるマネーマシーンの仕組みを作ることができます!
その裏技とは、外注化して自動で販売する仕組みを作るってこと!
この仕組みを作ることで、自分の時間はたった5分で売上を何倍にもすることができます。
実際僕も、この仕組みを作ったことで月利50万以上を達成しています!
興味のある方は、ぜひ試してみてくださいね!
10名限定で500円オフのクーポン発行しているのでこの機会にぜひ!